Chọn đến phần học sinh cần nhanh chóng thông qua mục lục bằng cách click đến phần đó
Lưu ý: Hai Dự án dựa trên bảng lãi suất ngân hàng – lãi suất thực tế thay đổi theo thời điểm và từng ngân hàng. Lời giải dưới đây dùng bảng lãi suất tham khảo để minh hoạ cách làm; khi thực hành, các em thay bằng lãi suất thật mà ngân hàng đang công bố rồi tính tương tự.
1. Xây dựng công thức lãi kép
HĐ (trang 112)
Đề bài: Ngân hàng tính lãi theo thể thức lãi kép theo định kì: đến kì hạn nếu người gửi không rút lãi thì tiền lãi được cộng vào vốn của kì kế tiếp. Một người gửi vào ngân hàng $P$ đồng, lãi suất hằng tháng là $r$ (dạng số thập phân).
a) Tính số tiền nhận được sau $1$ tháng.
b) Tính số tiền nhận được sau $2$ tháng.
c) Tính số tiền nhận được sau $3$ tháng.
d) Đưa ra công thức tính số tiền nhận được sau $n$ tháng.
Lời giải:
Ý tưởng chung: mỗi tháng, số tiền lãi $=$ (số tiền đầu tháng) $\times{\;} r$; số tiền cuối tháng $=$ số tiền đầu tháng $+$ tiền lãi.
a) Sau $1$ tháng.
- Tiền lãi tháng $1$ là $P \cdot r$.
- Số tiền nhận được: $A_1 = P + P \cdot r = P(1 + r)$.
(Ở bước cuối ta đặt $P$ làm nhân tử chung.)
b) Sau $2$ tháng.
Đầu tháng $2$, vốn chính là số tiền cuối tháng $1$, tức $A_1 = P(1+r)$. Tính lãi trên số tiền này:
- Tiền lãi tháng $2$ là $A_1 \cdot r$.
- Số tiền cuối tháng $2$:
$$A_2 = A_1 + A_1 \cdot r = A_1(1 + r) = P(1 + r)(1 + r) = P(1 + r)^2.$$
c) Sau $3$ tháng.
Tương tự, đầu tháng $3$ vốn là $A_2 = P(1+r)^2$, nên:
$$A_3 = A_2(1 + r) = P(1 + r)^2 \cdot (1 + r) = P(1 + r)^3.$$
d) Sau $n$ tháng.
Cứ sau mỗi tháng, số tiền lại được nhân thêm $(1 + r)$. Sau $1$ tháng có luỹ thừa bậc $1$, sau $2$ tháng bậc $2$, sau $3$ tháng bậc $3$… nên sau $n$ tháng:
$$A_n = P(1 + r)^n.$$
Đây chính là công thức lãi kép: gửi vốn $P$ với lãi suất $r$ mỗi kì thì sau $N$ kì, tổng số tiền (cả vốn lẫn lãi) là
$$\boxed{A = P(1 + r)^N.}$$
2. Thực hiện dự án
Dự án 1 (trang 112)
Đề bài: Bác Hưng muốn gửi tiết kiệm $300$ triệu đồng, kì hạn $12$ tháng. Dựa vào bảng lãi suất các ngân hàng công bố, tính số tiền lãi bác Hưng nhận được khi gửi ở mỗi ngân hàng, rồi tư vấn nên gửi ngân hàng nào (giả sử uy tín và chất lượng dịch vụ các ngân hàng như nhau).
Lời giải:
Bước 1: Bảng lãi suất tham khảo (kì hạn $12$ tháng):
| Ngân hàng | A | B | C | D |
|---|---|---|---|---|
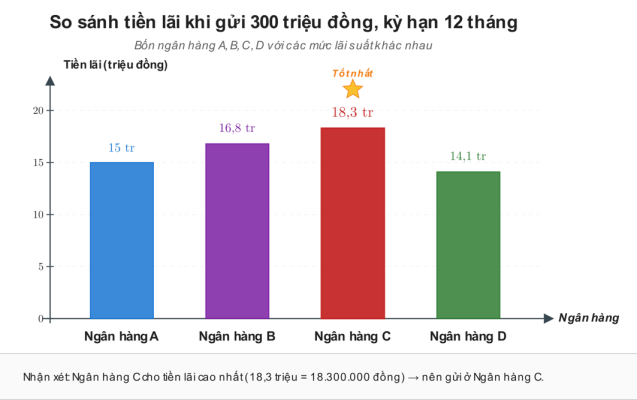
| Lãi suất/năm | 5,0% | 5,6% | 6,1% | 4,7% |
Bước 2: Tính tiền lãi. Gửi kì hạn $12$ tháng tức gửi đúng $1$ kì ($N = 1$), nên theo công thức $A = P(1+r)^1 = P(1+r)$. Suy ra tiền lãi:
$$\text{Tiền lãi} = A – P = P(1 + r) – P = P \cdot r.$$
Với $P = 300$ triệu đồng, ta tính $300 \times r$ cho từng ngân hàng:
| Ngân hàng | Tiền lãi $= 300 \times r$ | Kết quả |
|---|---|---|
| A | $300 \times 0{,}050$ | $15$ triệu đồng |
| B | $300 \times 0{,}056$ | $16{,}8$ triệu đồng |
| C | $300 \times 0{,}061$ | $18{,}3$ triệu đồng |
| D | $300 \times 0{,}047$ | $14{,}1$ triệu đồng |
Bước 3: Tư vấn. Tiền lãi cao nhất là ở Ngân hàng C với $18{,}3$ triệu đồng (tức $18{\;}300{\;}000$ đồng). Vì uy tín và dịch vụ các ngân hàng như nhau, bác Hưng nên gửi ở Ngân hàng C.
Dự án 2 (trang 112)
Đề bài: Bác Hương có $250$ triệu đồng, muốn gửi tiết kiệm và $2$ năm sau mới dùng. Dựa vào bảng lãi suất ngân hàng công bố, tư vấn phương án gửi để tiền lãi sau $2$ năm là lớn nhất (giả sử lãi suất không đổi trong suốt thời gian gửi).
Lời giải:
Ở đây bác Hương gửi cố định $2$ năm nhưng có thể chọn kì hạn khác nhau. Ta dùng công thức lãi kép dạng
$$A = P\left(1 + \dfrac{r}{n}\right)^N,$$
trong đó $r$ là lãi suất năm, $n$ là số kì tính lãi trong $1$ năm (kì hạn $12$ tháng thì $n = 1$; kì hạn $6$ tháng thì $n = 2$; kì hạn $3$ tháng thì $n = 4$), còn $N$ là tổng số kì gửi trong $2$ năm.
Bước 1: Bảng lãi suất tham khảo của ngân hàng bác Hương chọn:
| Kì hạn | 3 tháng | 6 tháng | 12 tháng |
|---|---|---|---|
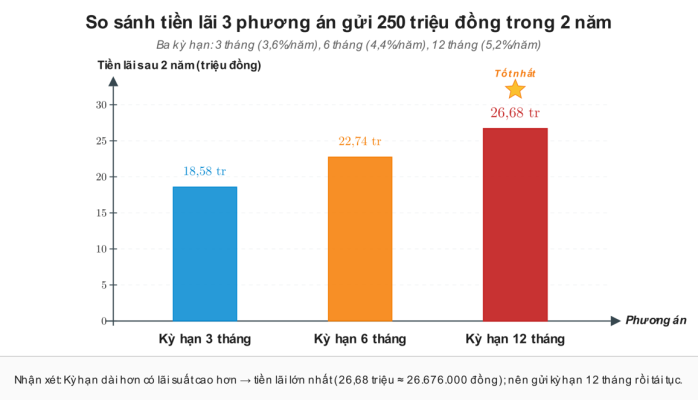
| Lãi suất/năm | 3,6% | 4,4% | 5,2% |
Bước 2: Tính số tiền nhận được sau $2$ năm cho từng phương án ($P = 250$ triệu đồng; dùng máy tính cầm tay để tính luỹ thừa):
Phương án gửi kì hạn $3$ tháng: $n = 4$, gửi $2$ năm là $N = 4 \times 2 = 8$ kì, lãi mỗi kì $\dfrac{r}{n} = \dfrac{0{,}036}{4} = 0{,}009$.
$$A = 250{\;}(1 + 0{,}009)^8 = 250 \times 1{,}074309 \approx 268{,}58 \text{ (triệu đồng)}.$$
Tiền lãi $\approx 268{,}58 – 250 = 18{,}58$ triệu đồng.
Phương án gửi kì hạn $6$ tháng: $n = 2$, $N = 2 \times 2 = 4$ kì, lãi mỗi kì $\dfrac{0{,}044}{2} = 0{,}022$.
$$A = 250{\;}(1 + 0{,}022)^4 = 250 \times 1{,}090947 \approx 272{,}74 \text{ (triệu đồng)}.$$
Tiền lãi $\approx 272{,}74 – 250 = 22{,}74$ triệu đồng.
Phương án gửi kì hạn $12$ tháng: $n = 1$, $N = 1 \times 2 = 2$ kì, lãi mỗi kì $= r = 0{,}052$.
$$A = 250{\;}(1 + 0{,}052)^2 = 250 \times 1{,}106704 \approx 276{,}68 \text{ (triệu đồng)}.$$
Tiền lãi $\approx 276{,}68 – 250 = 26{,}68$ triệu đồng.
Bước 3: So sánh và tư vấn.
| Phương án | Tiền lãi sau 2 năm |
|---|---|
| Kì hạn 3 tháng | $\approx 18{,}58$ triệu đồng |
| Kì hạn 6 tháng | $\approx 22{,}74$ triệu đồng |
| Kì hạn 12 tháng | $\approx 26{,}68$ triệu đồng |
Tiền lãi lớn nhất là ở phương án gửi kì hạn $12$ tháng ($\approx 26{,}68$ triệu đồng, tức $26{\;}676{\;}000$ đồng). Vậy bác Hương nên gửi kì hạn $12$ tháng rồi tái tục thêm một năm nữa để được lãi nhiều nhất.

Thầy Võ Văn Trung
(Người kiểm duyệt, ra đề)
Chức vụ: Trưởng ban biên soạn môn Toán THCS
Trình độ: Cử nhân Sư phạm Toán, Chứng chỉ hạng II, Chứng chỉ Tin học, Ngoại ngữ A2
Kinh nghiệm: 10+ năm kinh nghiệm tại Trường THCS Nguyễn Du